
- 2025年2月10日
目次
はじめに|インデックスだけではない、私の投資スタイル
資産形成について調べると、「オルカンやS&P500を積み立てて、長期保有する」という方法をよく目にします。
私自身も、全世界株式(オルカン)やS&P500に投資しています。確定拠出年金やiDeCoでも、主にインデックスファンドを運用しています。
でも、私の投資はインデックスだけではありません。
日本の高配当株も、米国の成長株も保有しています。
インデックス投資だけでも長期的な資産形成は目指せます。それなのに、なぜ個別株も持っているのか。
それは、それぞれの投資先に違う役割を期待しているからです。
インデックスは、将来のために育てるお金。
日本の高配当株は、配当を再投資することも、必要なときに使うこともできるお金。
米国の成長株は、自分が成長を期待する企業に投資するためのお金。
ただし、最初からこうした使い分けや資産配分を決めていたわけではありません。
投資に回せるお金ができたとき、その時点で何に投資するのがよいかを考えてきました。
今回は、これまでの投資経験を振り返りながら、私がインデックスと個別株の両方を持つ理由を整理してみたいと思います。
投資先の選び方や資産の使い分けを考える際に、一つの参考になればうれしいです。
インデックスは、将来のために育てるお金
私にとってインデックス投資は、基本的に長く保有し、将来のために育てていく資産です。
インデックス投資とは、S&P500などの株価指数に連動する運用成果を目指す投資方法です。個別企業を一社ずつ選ぶのではなく、多くの企業にまとめて投資できることが特徴です。
現在は、S&P500と全世界株式(オルカン)を中心に投資しています。
最初はS&P500への投資が中心でしたが、その後、全世界株式にも投資するようになりました。
S&P500には、米国の主要企業の成長力に期待しています。一方、全世界株式は米国だけでなく、日本や欧州、新興国などにも投資できるため、米国への集中リスクを抑えられると考えています。
もちろん、全世界株式も米国株の割合が大きいため、S&P500と投資対象が重なる部分はあります。それでも、米国だけに投資するのと、世界中の企業に投資するのとでは、リスクの分散という点で違いがあります。
私にとって、S&P500は成長への期待、全世界株式は地域分散を意識した投資先です。
最近は世界情勢が不安定だと感じることも多く、今は全世界株式を中心に積み立てていくのがよいのではないかと考えています。
インデックス投資の魅力は、個別企業を一社ずつ選ばなくても、幅広い企業の成長に投資できることです。また、個別株と比べて、特定の1社の業績悪化や不祥事による影響を抑えやすいというメリットもあります。
さらに、私が長期保有を続ける理由の一つが、複利効果への期待です。
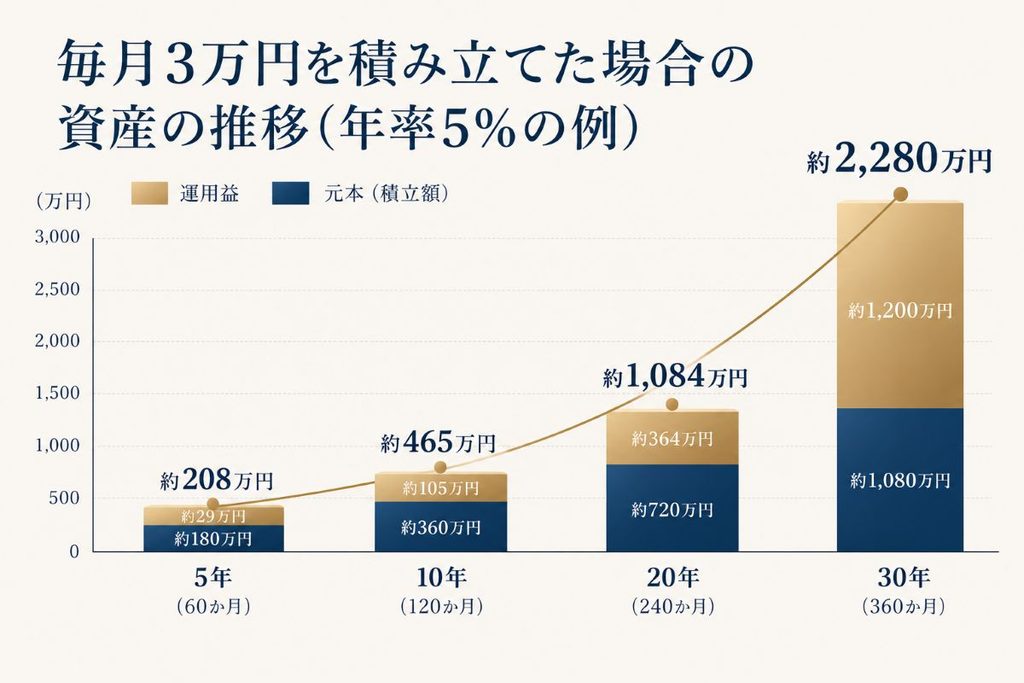
分配金を出さず、運用で得た収益をファンド内部で再投資するタイプの投資信託なら、その収益も運用に回すことで、長期的な複利効果が期待できます。
また、NISAで保有している場合、ファンド内部での再投資には新たなNISAの投資枠を使いません。
最初に購入した金額の枠で運用を続けながら、複利効果を期待できることは、NISAを活用するうえでも大きな魅力だと思っています。
もちろん、インデックスファンドでも相場が下がれば資産は減ります。長期保有すれば必ず利益が出るというものでもありません。
それでも、日々の値動きに一喜一憂せず、時間を味方につけながら長期的な資産形成を目指せることに、インデックス投資の価値があると考えています。
一方で、インデックス投資だけにしていないのには、これまでの投資経験も関係しています。
20代の失敗から、40代の中長期投資へ
20代|短期売買で100万円の損失
私が初めて株式投資をしたのは、20代の頃です。
当時は、短期間で利益を得ることを目的に、個別株の売買を繰り返していました。
大した根拠もなく株を買い、値上がりすれば売り、下がればすぐに損切りする。日々の値動きが気になり、仕事中も株価を確認することがありました。
株式だけでなくFXなどにも手を出しましたが、結果的には合計で100万円ほどの損失を出しました。
その後は投資から距離を置き、仕事に集中するようになりました。
40代|仕事の経験を生かした中長期投資へ
再び本格的に投資を始めたのは、40代になってからです。
20代の頃の失敗を振り返り、短期的な値動きを追いかけるのではなく、企業の成長や配当を意識して、中長期で保有する投資を考えるようになりました。
その背景には、30代の頃の仕事経験もありました。
営業や新規事業の立ち上げに携わる中で、企業がどのような事業を展開し、何を強みに利益を生み出しているのかを調べる機会が多くありました。
また、担当事業の損益計算書(PL)を自分で作った経験もあり、決算書を読むことにも抵抗はありませんでした。
こうした経験が、企業の事業内容や業績を重視する投資スタイルにつながっていったのだと思います。
2018年に購入した銘柄の一つが、オリックスです。
きっかけは、株式投資の雑誌で高配当銘柄として紹介されていたことでした。
20代の頃は、株価が下がるとすぐに売却していました。でも、配当があれば、多少株価が下がっても、すぐに損切りせずに保有を続けられるのではないか。
そう考えたことが、高配当株に関心を持った理由の一つです。
もちろん、配当利回りの高さだけで投資先を決めるつもりはありませんでした。企業の業績も確認しながら、購入を判断しました。
当時、オリックスの幅広い事業内容を十分に理解していたわけではありません。それでも、高配当という魅力に加え、業績にも注目しながら購入しました。
一方で、同じ頃にはAmazonやNetflixなどの米国株にも投資していました。
こちらは配当よりも、企業の事業や将来の成長性に期待した投資です。
つまり、40代で投資を再開したときから、配当を期待する株と、値上がりを期待する株の両方を保有していました。
2020年|コロナショックで見直した確定拠出年金
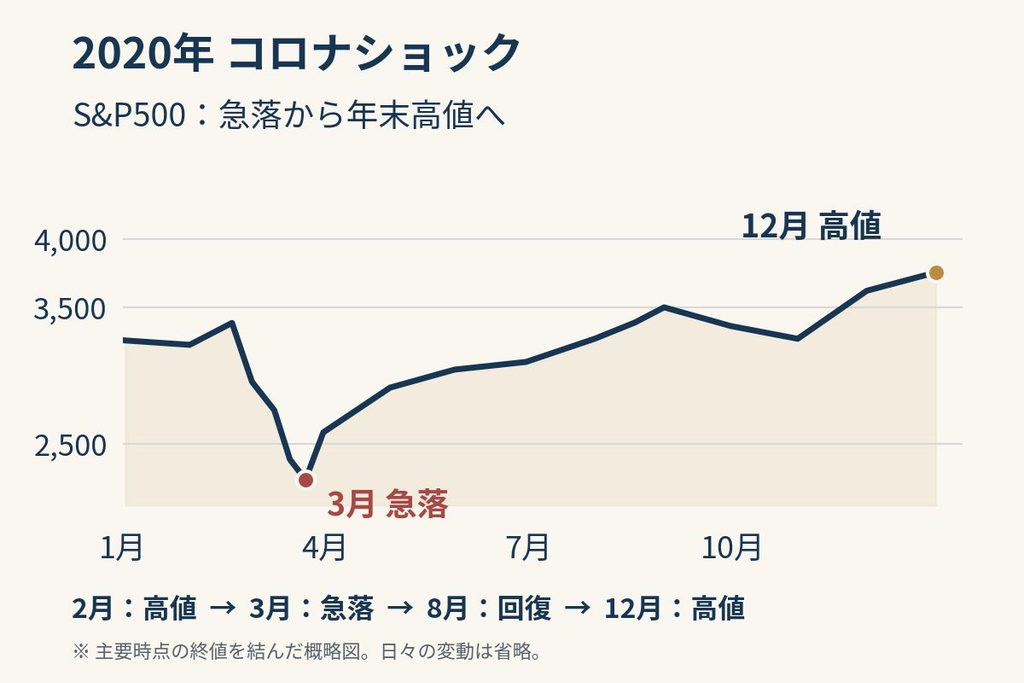
こうして個別株への投資を続ける中で、投資に対する考え方がさらに変わるきっかけとなったのが、2020年のコロナショックです。
世界中の株式市場が大きく下落する中、それまで積極的に運用していなかった確定拠出年金を見直すことにしました。
コロナショックによって株価は大きく下落していましたが、長い目で見れば世界経済は回復し、再び成長していくのではないかと考えました。
そこで、確定拠出年金の運用先を、全世界株式のインデックスファンドへ切り替えることにしました。
もちろん、相場の底を予測できたわけではありません。まず半分を切り替え、数か月後に残りの半分も全世界株式へ変更しました。
20代の頃は、目先の値動きから利益を得ることばかり考えていました。
しかし、仕事での経験や40代で再開した投資、そしてコロナショックを経て、私の投資に対する考え方は大きく変わりました。
短期的な値動きを追いかけるのではなく、企業の成長や配当、そして世界経済の長期的な成長に期待して資産を保有する。
それが、現在の私の投資スタイルの土台になっています。
日本の高配当株は、使えるお金を生み出す
私が日本の高配当株を保有している理由の一つは、給与以外にも収入につながるものを持っておきたいからです。
以前、勤務先で賞与が減り、年収も下がった時期がありました。
毎月の給与があっても、賞与や年収は会社の業績や制度によって変わることがあります。
その経験から、会社からの給与だけに頼るのではなく、別の収入源も持っておきたいと考えるようになりました。
配当金は、その一つです。
現在、保有している日本株から受け取る配当金は、年間約20万円です。
配当金だけで生活できる金額ではありませんが、年間20万円あれば、旅行や趣味など、今の生活を楽しむためにも使えます。
もちろん、配当金は毎年同じ金額を受け取れるとは限りません。それでも、給与とは別に使えるお金があることに魅力を感じています。
また、私が日本株に投資する際に大切にしているのは、その企業の事業に強みがあり、これからも社会に必要とされ続けるかどうかです。
例えば、日本郵船は国際物流を支える企業です。
世界経済や海運市況によって業績が変動することはありますが、貨物輸送そのものがなくなるとは考えにくく、船舶や物流網を必要とする参入障壁の高い事業に魅力を感じています。
住友商事やオリックスには、幅広い事業を展開している強みがあります。一つの事業が不調でも、他の事業が収益を支える可能性があると考えています。
また、トヨタについては、配当に加えて、日本を代表するブランド力や将来に向けた技術開発にも期待しています。
もちろん、社会に必要な事業だからといって、株価が必ず回復するわけではありません。
それでも、一時的に株価が下がったときには、値動きだけで判断するのではなく、その企業の事業の強みや将来性が失われていないかを考えるようにしています。
そして、私にとって配当金は、必ず再投資しなければならないお金ではありません。
余裕があるときは再投資し、必要なときは使っています。
配当を再投資すれば、その分も将来の資産形成に回すことができます。一方、配当を使えば、今の生活を充実させることもできます。
もちろん、使った分だけ、再投資した場合に比べて将来の資産成長は小さくなる可能性があります。
それでも、将来のために資産を増やすことだけが、投資の目的ではないと思っています。
また、私が日本株に期待しているのは配当だけではありません。
企業の成長によって株価が上昇すれば、配当に加えて値上がり益を得られる可能性もあります。
実際、保有している株式が大きく値上がりしたときには、一部を売却して利益を確定することもあります。
一方で、高配当株だからといって安全なわけではありません。
会社の業績が悪化すれば、配当が減ったり、なくなったりすることもあります。株価が大きく下がれば、受け取った配当以上の損失が生じる可能性もあります。
だからこそ、配当利回りだけでなく、企業の事業内容や業績にも目を向けながら投資を続けたいと考えています。
私にとって日本の高配当株は、資産を育てながら、必要なときには配当金や株式の売却代金を今の生活にも活用できる投資先です。
この「使える選択肢」があることが、日本の高配当株を保有する大きな理由になっています。
米国成長株は、事業基盤と成長性を重視する
日本の高配当株とは別に、米国の成長企業にも投資してきました。
こちらは配当収入よりも、企業の事業成長や株価の値上がりに期待する投資です。
銘柄を選ぶ際に重視しているのは、その企業がどのような強みを持ち、将来も利益を生み出し続けられるかということです。
特に魅力を感じるのは、すでに多くの顧客や利用者を抱える事業基盤があり、そこから新しいサービスや収益を生み出せる企業です。
私は、こうした事業基盤を「箱」のようなものだと考えています。すでに顧客や利用者が集まる箱があれば、そこに新しいサービスを加え、収益を広げていくことができるからです。
Amazon|企業活動を支えるAWS
Amazonがインターネットで書籍を販売していた頃から、私は本を購入するために利用していました。
今では日用品をはじめ、ネット通販で最も利用しているサイトです。
ただ、私が投資先として着目したのは、小売事業ではありません。
AWSというクラウドサービスです。
前職では自社をはじめ多くの取引先が利用しており、現在の仕事でも、常駐先でAWSが使われています。
一度業務システムに組み込まれると、ほかのサービスへ移行するには費用も手間もかかります。
仕事でそうした仕組みに触れる中で、継続的に利用されるサービスの強さを感じました。
単にネット通販の会社としてではなく、企業活動を支える事業基盤を持っていることに魅力を感じたのです。
Netflix|コンテンツへの投資とサービスの魅力
Netflixに興味を持ったきっかけは、マーケティングに関するセミナーでした。
そこで、Netflixがコンテンツ制作に大きな投資をしているという話を聞きました。
その後、自分でもサービスを利用し、作品の充実ぶりや使いやすさを実感しました。
一度見始めると、続きが気になってなかなかやめられません。
Netflixは、魅力的なコンテンツを増やすことで利用者を獲得し、継続的なサービス利用につなげるビジネスです。
セミナーで知ったコンテンツへの積極的な投資と、実際に利用して感じたサービスの魅力。その両方が、Netflixの成長に期待する理由になりました。
Apple|製品への共感から、ビジネスモデルへの評価へ
私がAppleに関心を持った背景には、スティーブ・ジョブズへの尊敬があります。
ジョブズの伝記も読み、製品づくりへの徹底したこだわりに強く惹かれました。
実際にAppleの製品を使ってみても、直感的に操作できる使いやすさや、無駄をそぎ落としたシンプルさには魅力を感じています。
ジョブズが亡くなったときには、その後のAppleの業績が落ちるのではないかとも思いました。
しかし、Appleはその後も成長を続けました。
その理由を考える中で、iPhoneという強い製品を持っているだけでなく、アプリの市場や決済の仕組みなど、製品を通じて継続的に収益を生み出せる事業基盤があることに注目しました。
一度iPhoneを使い始めると、アプリやさまざまなサービスも利用するようになります。
製品を販売して終わりではなく、利用者との関係を通じて収益を生み出せる。
そのビジネスモデルに魅力を感じたことが、Appleへの投資につながりました。
また、Appleが開発を進めていた「Apple Car」にも期待していました。Appleが自動車を作ったら、どんな製品になるのだろうと楽しみにしていたのです。
2024年に開発計画は中止されましたが、新しい分野への挑戦にも魅力を感じていました。
Microsoft|製品の好みと投資判断は別
Microsoftも、Appleと同じように、既存の顧客基盤を生かして継続的に収益を生み出せる企業だと考えています。
個人的には、Windowsはあまり好きではありません。必要のない機能や表示が多く、OSの動作も重く感じるからです。
それでも、多くの企業が利用するOSや、Azureなどのクラウドサービスを持ち、その基盤を生かして新しい事業を展開できる点には魅力を感じています。
保有している株数は多くありませんが、製品への好みと、投資先としての評価は別だと考えています。
Alphabet|検索とYouTubeという巨大なプラットフォーム
Alphabetには、Google検索やYouTubeという、多くの人が日常的に利用するサービスがあります。
すでに多くの利用者が集まる基盤があり、そこから広告などの収益を生み出しています。
さらに、Androidなどのサービスも展開し、AIの開発にも力を入れています。
既存のプラットフォームを持ちながら、新しい技術を組み合わせて事業を成長させられる可能性に期待しています。
こうして振り返ると、私が投資してきた米国株は、大手テクノロジー企業が中心です。
ただ、有名だからという理由で選んでいるわけではありません。
私はこれまでIT業界やマーケティング業界で仕事をしてきました。その経験から、自分が事業の仕組みや強みを理解できる企業に投資するようにしています。
例えば、同じ大手テクノロジー企業でも、Facebookを運営するMetaには、今のところ投資先としての魅力をあまり感じていません。自分にとって、商品やサービスの価値を実感しにくいからです。
また、半導体関連の企業にも投資していません。将来性がある分野だとは思いますが、私自身が事業や技術を十分に理解できていないためです。
米国株では、日本の高配当株ほど配当収入を重視していません。
だからこそ、自分が理解できる事業を持ち、その強みを生かして成長していけると考える企業を選んでいます。
NISAと確定拠出年金をどう使い分けているか
投資先だけでなく、どの制度を使って保有するかも考えています。
現在は、NISA、iDeCo、企業型確定拠出年金(企業型DC)を活用しています。
それぞれに制度上の特徴があるため、資産の役割に合わせて使い分けています。
iDeCo・企業型DCは、老後に向けて育てる資産
iDeCoと企業型DCでは、主にインデックスファンドを運用しています。
特にiDeCoを利用する理由の一つが、節税効果です。
iDeCoの掛金は全額が所得控除の対象となるため、所得税や住民税の負担を軽減できるメリットがあります。
老後に向けて資産を積み立てながら、現在の税負担も抑えられることは魅力だと感じています。
2026年12月施行予定の制度改正では、会社員のiDeCoの拠出限度額が見直され、企業年金と合わせた上限が月額6万2,000円に引き上げられます。
私も、この機会に現在の掛金2万円から増やしたいと考えています。
ただし、企業型DCにも加入しているため、実際に増額できる金額は勤務先の企業年金の掛金などによって変わります。
また、上限まで拠出することが目的ではありません。
iDeCoは原則として60歳まで引き出せない資産です。節税効果があるからといって、今の生活に支障が出るほど積み立てるつもりはありません。
旅行や趣味など、今楽しみたいことにもお金を使いたいからです。
家計に無理のない範囲で掛金を増やし、長期的に資産を育てていきたいと思っています。
NISAは、配当や運用益の非課税メリットを活用
日本の高配当株は主にNISAの成長投資枠で保有しています。
通常、課税口座で受け取る上場株式の配当には税金がかかりますが、NISAでは所定の条件を満たすことで非課税になります。
配当を受け取り続けたいと考えている私にとって、この違いは大きなメリットです。
米国株への投資にも成長投資枠を使うことがありますが、基本的には日本の高配当株中心にNISAの成長投資枠を活用しています。
なお、国内上場株式の配当をNISAで非課税にするには、配当金の受取方式を「株式数比例配分方式」に設定する必要があります。
投資信託は基本的にNISAのつみたて投資枠で保有しています。
将来のために育てる資産と、必要なときに使う選択肢を持てる資産。
それぞれの特徴を考えながら、制度を活用しています。
資産配分を決めずに投資する私の考え方
投資の基本として、株式や債券などの資産配分を決め、その割合を維持する方法があります。
でも、私は最初から「インデックスを何%、個別株を何%」と決めて投資してきたわけではありません。
投資に回せるお金ができたとき、その時点で何に投資するのがよいかを考える。
日本の高配当株に魅力を感じることもあれば、米国企業の成長に期待して投資することもあります。
インデックスファンドへの積立を増やすこともあります。
その積み重ねが、現在の資産配分になっています。
ただし、この方法には注意すべき点もあります。
個別株の比率が高くなれば、特定の企業や業種の業績に資産全体が左右されやすくなります。
日本株と米国株を持っていても、それだけで十分に分散できているとは限りません。
また、株式市場全体が下落すれば、インデックスも個別株も同時に値下がりする可能性があります。
私は長期投資を前提としているため、資産が一時的に大きく減ることも想定しています。
実際、2020年のコロナショックでは資産が大きく減り、いくつかの個別株で含み損を抱えていました。
それでも、株価が下がったという理由だけで売却することはせず、保有を続けました。また、企業の将来性に期待できると判断した銘柄については、追加購入もしました。
もちろん、すべての株を買い増したわけではありません。
今後も大きな下落があったときには、その時点の生活状況や資金の余裕、投資先の事業内容を確認しながら判断したいと考えています。
今後はiDeCoへの積立額を増やすことも考えているため、結果的にインデックスファンドの割合が高まっていくかもしれません。
特定の比率を守ることよりも、そのときの資金状況と投資先を考えながら、無理なく続けていきたいと思っています。
50代の今、投資を続ける理由
50代になった今も、私はできる限り資産を増やしておきたいと考えています。
以前から「老後2,000万円問題」が話題になっていますが、私自身は2,000万円あれば安心できるとは思っていません。
老後にどのくらいのお金が必要になるのか、何歳まで働けるのか、今の時点ですべてを見通すことはできません。
年金についても、将来の制度や受給条件がどう変わるのか、不安を感じています。
だからこそ、特定の金額を目標にするのではなく、必要になったときに使える資産を、今のうちにできる限り増やしておきたいのです。
運用による資産の成長を期待するだけでなく、働いて得た収入から投資元本も増やしていきたいと思っています。
そのためにも、健康を維持し、できるだけ長く働き続けたいと考えています。
一方で、将来のために今の楽しみを我慢するつもりもありません。
旅行や趣味など、今の暮らしも大切にしながら、資産形成を続けていきたいと思っています。
まとめ|将来の安心も、今の楽しみも
20代の頃は、短期的な利益を追いかけて失敗しました。
40代で投資を再開してからは、自分が理解できる企業を選び、長く保有することを大切にしてきました。
そして今は、インデックスファンド、日本の高配当株、米国の成長株を、それぞれ異なる役割を持つ資産として保有しています。
この方法が、誰にとっても正解だとは思っていません。
私自身、これから投資先や資産配分を変えていく可能性もあります。
それでも、今の私には、この使い分けが合っていると感じています。
私にとって投資は、老後資金を準備するためだけのものではありません。
将来の不安を少しでも減らしながら、今の暮らしも楽しむ。
そして、資産の金額を増やすことだけでなく、そのお金を使って自分が理想とする暮らしを実現していく。
これからも、自分の生活や考え方の変化に合わせて、投資との付き合い方を考えていきたいと思います。
あわせて読みたい
前の記事では、私が生活防衛資金を10〜20万円程度にして、現金を多く持たずに投資を続けている理由を書きました。
生活防衛資金は10〜20万円。50代の私が現金を多く持たない理由
※この記事は、私自身の投資経験と考え方を紹介するものです。記事中の銘柄は私の投資実例であり、特定の金融商品や投資方法の売買を推奨するものではありません。投資には元本割れなどのリスクがあります。
-
生活防衛資金は10〜20万円。50代の私が現金を多く持たない理由
記事がありません
関連する記事

- 2025年7月29日
50歳・独身女性、収入減に負けない生き方!|副業・転職・節税術

- 2026年5月2日
私がカルティエの「トリニティ」を選んだ理由
- 2023年7月30日
40代独身女性のマンション購入費用|初期費用とリアルな内訳
- 2025年8月5日
50代女性の副業体験談|スキルと趣味で月+10万円アップを目指す2本柱戦略
- 2026年8月30日