
- 2026年8月8日
前回の記事「50代、住宅ローンは繰上げ返済?それとも投資?私が考えた余裕資金の使い方」では、住宅ローンを繰上げ返済せず、今は投資を優先している理由について書きました。
そうすると、こんな疑問を持つ方もいるかもしれません。
「急にお金が必要になったらどうするの?」
生活防衛資金について調べると、一般的には生活費の3〜6か月分程度を現金で確保しておくという考え方をよく見かけます。
ただ、毎月の生活費は人によってかなり違うため、手取り月収の3〜6か月分をひとつの目安として考える方法もあります。
どちらにしても、ある程度まとまった金額を現金で確保しておく、という考え方です。
では、私はどうしているのか。
普段、手元に置いている現金は10〜20万円程度です。
一般的な目安と比べると、かなり少ないと思います。
もちろん、「生活防衛資金は10〜20万円あれば十分」と考えているわけではありません。
私がこの金額で生活しているのには、私なりの前提と理由があります。
私は一人暮らしで、子どもはいません。
両親や姉妹もそれぞれ自立していて、現在、私が経済的に扶養している家族はいません。
強いて言えば、扶養しているのは猫2匹くらいです(笑)。
そして、もうひとつ大きいのが、毎月の生活費は基本的にその月のお給料で賄っているということです。
住宅ローンや管理費、食費、光熱費、通信費など、普段の生活に必要なお金を、手元にある10〜20万円から毎月取り崩して生活しているわけではありません。
この家族構成と収入があることが、私が多くの現金を生活防衛資金として持っていない大きな前提です。
もし、子どもの教育費が必要だったり、家族を経済的に支えていたり、毎月の収入だけでは生活費を賄えなかったりすれば、私も今とは違う金額を現金で持っていたと思います。
だから、この記事で書いている「生活防衛資金10〜20万円」は、誰にでも当てはまる金額ではありません。
今の私の家族構成、収入、資産、働き方を前提にした金額です。
今回は、なぜ私が一般的な目安よりかなり少ない現金しか持っていないのか、50代の今のお金の備え方について書いてみたいと思います。
※住宅ローンを繰上げ返済せず投資を優先している理由については、前回の記事「50代、住宅ローンは繰上げ返済?それとも投資?私が考えた余裕資金の使い方」で詳しく書いています。
目次
現金が足りなくなるのは「生活費」ではなく、支出が重なったとき
「それでも、現金が10〜20万円しかなくて本当に足りるの?」
と思われるかもしれません。
正直に言うと、足りなくなる月はあります。
ただ、先ほど書いたように、毎月の生活費が足りなくなるという意味ではありません。
普段の生活費は、その月の給与で基本的に賄っています。
手元の現金が一気に減るのは、通常の生活費とは別に、まとまった支出が同じ時期に重なったときです。
たとえば今月は、地域で使えるプレミアム付きの商品券や、よく行くお店の商品券を購入し、合わせて6万円ほどのまとまった支出があります。
ほかにも、ストレッチの回数券をまとめて購入したり、ふるさと納税をしたり、ゴルフの予定がいつもより多かったり。
季節の変わり目には、洋服や靴、バッグ、コスメを買いたくなることもあります。
そして時々、急に美容へのスイッチが入って、「今月は美容医療月間!」となることもあります(笑)。
こうして並べてみると、私の場合、現金が減るのは「毎月の生活費が足りないから」というより、通常の生活費とは別の支出が一時的に集中するからというケースがほとんどです。
本当に「突然必要になる大金」は意外と少なかった
先ほど挙げた支出を改めて見てみると、ある共通点があります。
商品券も、ストレッチも、ふるさと納税も、ゴルフも、買い物も、美容医療も、基本的には自分で使うと決めたお金です。
旅行や大きな買い物についても、多くの場合は事前に予定が分かっています。
つまり、「今日突然、明日までに数十万円必要になった」というお金ではありません。
これまでの自分の生活を振り返ってみても、本当に予測できないタイミングで、突然まとまった現金が必要になったことは意外と多くありませんでした。
もちろん、これからも絶対にないとは言えません。
ただ、その可能性のために、いつ使うか分からない現金を生活費の数か月分ずっと置いておく必要性を、今の私はあまり感じていません。
これが、私が多くの現金を持たない大きな理由のひとつです。
まとまった支出は、そのときに「どこから出すか」を考える
では、旅行や大きな買い物など、まとまったお金が必要になったときはどうしているのか。
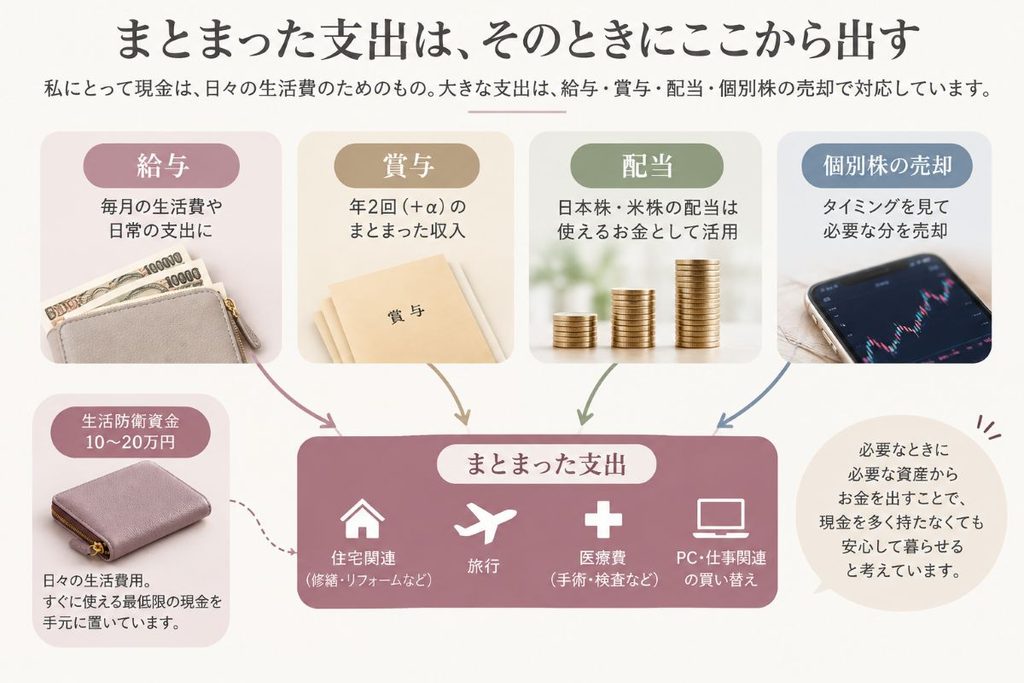
私の場合、毎月の給与以外に、夏と冬の賞与があります。
現在の勤務先では、夏と冬、それぞれ最低2か月分の賞与が支給される契約になっているため、ある程度事前に分かっている大きな支出については、賞与が入る時期も考えながら予定を立てることができます。
また私は、「旅行用」「家電用」「美容用」というように、将来使うかもしれないお金を目的別に現金で積み立てているわけではありません。
まとまった支出があるときは、そのときの状況に合わせて、
- 毎月の給与から出す
- 賞与から出す
- 配当を使う
- 必要であれば、個別株を利益確定する
など、どこから出すのがいいかを考えています。
前回の夏の賞与は、ご褒美や旅行などでかなり使ってしまいました(笑)。
でも、特に使う予定がなければ、賞与として入ってきたお金をそのまま現金で置いておくつもりもありません。今後は、賞与の半分程度は投資に回したいと考えています。
つまり私は、「いくら現金を貯めておくか」を先に決めるというより、必要になったときに使い道を考え、使う予定がなければ投資に回すという考え方です。
私の中では、とてもシンプルです。
使う予定のない現金は、なるべく働かせておきたい。
これが、生活防衛資金として必要以上の現金を持たず、今は投資を優先している理由のひとつです。
配当や個別株も「使える資産」と考えている
私は個別株にも投資していて、年間20万円近い配当を受け取っています。
配当は基本的には再投資しています。
ただ、必ず再投資しなければいけないとは考えていません。
まとまった支出があれば、配当を使うという選択肢もあります。
また、個別株そのものについても、「一度買ったら絶対に売らない資産」とは考えていません。
長期で保有して配当を受け取りながら、十分に値上がりした銘柄については、状況によって利益を確定することもあります。
約45%上昇した日本郵船を200株売却
最近も、長く保有していた日本郵船を200株売却しました。
購入時から約45%値上がりしていて、「そろそろ一部を利益確定してもいいかな」と思える水準になっていました。
ちょうどまとまった現金を使う予定もあったため、このタイミングで一部を売却することにしました。
現金を使いたいタイミングと、利益を確定してもいいと思えるタイミングが重なったという感覚に近いです。
個別株を長期保有している私が、どんなときに利益確定をするのかについては、別の記事で詳しく書きたいと思います。
(仮)「長期保有派の私が、日本郵船を45%上昇で売った理由」
2026年10月下旬公開予定
投資信託は「育てるお金」なので売らない
では、現金が必要になったら、投資信託も売るのか。
私は基本的に売りません。
私は投資信託では、主にS&P500やオルカン(全世界株式)などのインデックスファンドを積み立てています。
現在、私の株式・投資信託のうち、こうした投資信託が占める割合は約30%。残りは日本株と米国株の個別株です。
私にとって、この投資信託は長い時間をかけて資産を育てていくためのお金です。
投資信託はすべて再投資にしていて、長期で積み立てながら複利の効果も期待しています。そのため、せっかく時間をかけて積み上げてきたものを、まとまった現金が必要になるたびに途中で取り崩すのは、私には少しもったいなく感じます。
一方、個別株は少し違います。
配当を現金で受け取りながら長期保有し、十分に値上がりした銘柄については、その時の状況によって一部を利益確定することもあります。
長く保有している銘柄であれば、これまでの値動きを見てきた経験もあるので、「このくらいまで上がったら、一部売却してもいいかな」と考えることもあります。
そして、その後株価が下がり、「また買いたい」と思える水準になれば、買い直すこともあります。
もちろん、これから株価が上がるか下がるかを正確に予測できるわけではありません。
それでも、私の中では役割がはっきり分かれています。
個別株には「使う選択肢」がある。
投資信託は「育てるお金」。
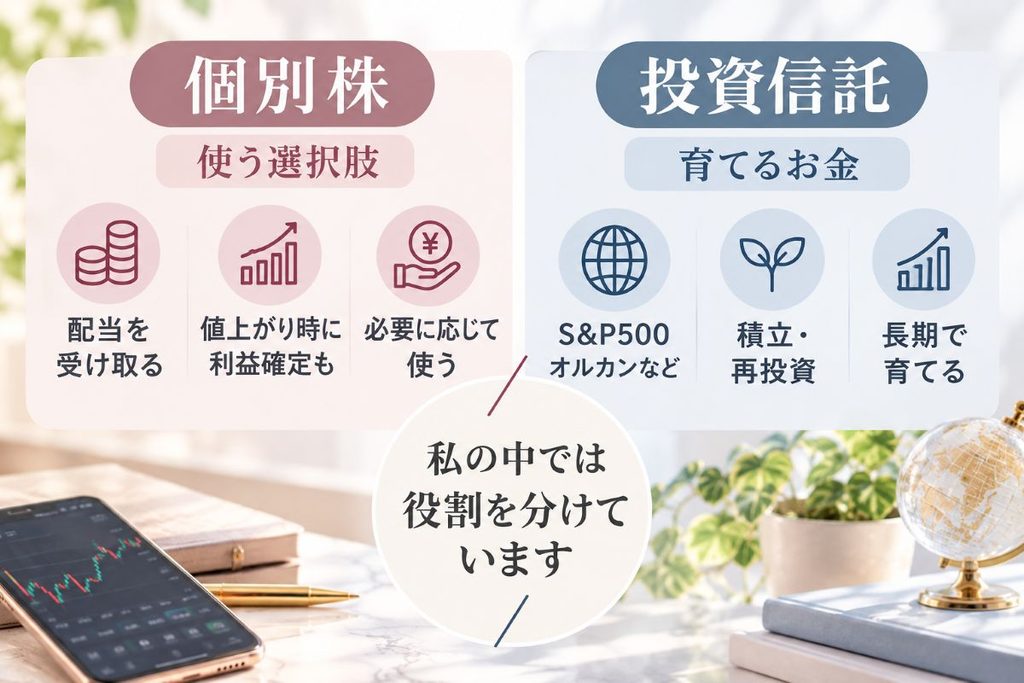
だから、現金が必要になったときも、まず投資信託を売るという考えにはなりません。
今のところは、できるだけ手をつけず、時間を味方につけて育てていきたい資産です。
病気や手術など、本当に予測できないことには別の備えもしている
ここまで書いてきたのは、ある程度自分でコントロールできる支出の話です。
一方で、病気や手術は違います。
「来月病気になるから、そのためのお金を準備しておこう」というわけにはいきません。
こうした自分では予測できないことへの備えとして、私は医療保険とがん保険にも加入しています。
私はこれまでに、38歳、49歳、51歳のときに、合計3回の手術を受けています。
2回は入院を伴う手術、1回は日帰り手術でしたが、いずれも加入している保険から給付金を受け取ることができました。
こうした経験もあって、私はあらゆるリスクに現金だけで備えようとは考えていません。
健康についても、普段から健康を維持するためにやっていることと、病気になってしまったときのための備えを分けて考えています。
このあたりは、お金の話だけではなく「50代の健康への備え」として、別の記事で詳しく書きたいと思っています。
(仮)「50代の私が健康のために備えていること。予防と『病気になったとき』の備え」
2026年11月上旬公開予定
もちろん、現金を少なくすることにはリスクもある
ここまで読むと、「だったら現金はほとんど持たなくてもいいのでは?」と思う方もいるかもしれません。
でも、私はそうは思っていません。
現金を少なくすることには、当然リスクがあります。
たとえば、まとまった現金が必要になったタイミングで、株式市場が大きく下落していたらどうするのか。
個別株を売ろうと思っても、含み損が大きければ売りたくないこともあります。
配当も必ず同じ金額がもらえるわけではなく、減配や無配になる可能性があります。
今は安定した給与収入がありますが、それがずっと続く保証もありません。
賞与についても、現在は契約上の条件がありますが、転職や働き方が変われば状況は変わります。
そして、私には現在、経済的に扶養している家族がいませんが、家族構成や生活環境によって必要な生活防衛資金は大きく違うと思います。
だから、
私が現金を10〜20万円程度しか持っていないことと、「生活防衛資金は10〜20万円あれば十分」ということは、まったく別の話です。
今の家族構成、収入、資産、保険、働き方、そして自分のお金の使い方。
それらを考えた結果、今の私はこの方法を選んでいるだけです。
50代の今は、現金を貯め込むより資産を育てたい
住宅ローンを積極的に繰上げ返済しない。
生活費の数か月分という基準では現金を持たない。
賞与の一部を投資に回す。
配当も基本的には再投資する。
投資信託は簡単に取り崩さない。
一見すると別々の話ですが、私の中ではすべて同じ考え方につながっています。
50代の今は、まだ資産を育てたい。
そして、資産を育てる方法は、投資だけではないと思っています。
私は今も働いていて、これからも仕事で経験を積み、できれば年収も上げていきたいと考えています。
収入を増やし、そこから投資に回せるお金をつくり、時間をかけて資産を育てていく。
50代だからといって、今ある資産を守ることだけを考えるのではなく、まだ「増やしていく時期」だと私は考えています。
だからこそ、使う予定のない現金は、なるべく働かせておきたい。
これが、今の私のお金に対する考え方です。
こう書くと、かなり積極的な性格に見えるかもしれません。
でも実は、私はかなり心配性です。
将来のことを考えると、「このままで大丈夫かな」と不安になることもあります。
だからこそ、現金をたくさん持つことだけで安心するのではなく、仕事を続けて収入を得ること、できれば年収を上げること、資産を育てること、保険で備えること。
いくつかの選択肢を持っておくことが、私にとっての安心につながっています。
考えてみれば、これは仕事の進め方と少し似ているのかもしれません。
起こるかもしれないことを考えて、今できることを準備しておく。
私の場合、お金についても同じなのだと思います。
もちろん、一生この方法を続けるつもりではありません。
60歳になったとき。
退職が近づいたとき。
給与収入や働き方が変わったとき。
住宅ローンの状況が変わったとき。
その時々で、必要な現金の額や資産配分は改めて考えていくつもりです。
50代の今と、60代の私にとっての正解が同じとは限りません。
まとめ|「生活防衛資金10〜20万円」は、今の私の答え
改めてお伝えすると、私が普段手元に置いている現金は、10〜20万円程度です。
一般的に言われる「生活費の数か月分」と比べれば、かなり少ないと思います。
でも、この記事を書きながら改めて思ったのは、私にとっての「備え」は、現金だけではないということです。
毎月働いて得る給与に加えて、賞与や配当、これまで育ててきた資産があります。病気などの予測できないことには、保険でも備えています。
そしてこれからも働き、収入を増やしながら、資産も育てていきたいと思っています。
だから今の私は、いつ使うか分からない現金を多く持つよりも、いくつかの備えを持ちながら、使う予定のないお金はできるだけ働かせておくという方法を選んでいます。
もちろん、「生活防衛資金は10〜20万円あれば十分」という意味ではありません。
今の私の家族構成、収入、資産、保険、働き方だから選んでいる方法です。
生活防衛資金に、誰にでも当てはまるひとつの正解があるとは思っていません。
今の私には、この方法が合っている。
でも、収入や働き方、年齢が変われば、また見直す。
今はそんなふうに考えています。
次回は、50代の私の投資戦略について
今回の記事では、個別株には「使う選択肢」がある一方で、投資信託は「育てるお金」として基本的には売らない、と書きました。
では私は、投資信託や個別株、配当をどう位置づけ、NISAをどう活用しているのか。
次回は、50代の今の私の投資戦略を整理してみたいと思います。
次回(仮)
「50代の私の投資戦略。インデックス・個別株・配当をどう使い分けているか」
2026年10月中旬公開予定
※本記事は私自身の経験や考え方を紹介するもので、特定の金融商品や投資方法を推奨するものではありません。
-
50代、住宅ローンは繰上げ返済?それとも投資?私が考えた余裕資金の使い方
記事がありません
関連する記事
- 2025年8月12日
足りないを知るから始まる、お金の戦略

- 2026年8月2日
中古マンション購入から3年、資産価値を調べてみた
- 2025年8月17日
50代でも迷わない!転職の軸を見つける方法
- 2026年9月6日
50代で実感、「体力」の大切さ。働きながら整える私のヘルスケア
- 2023年5月1日