
- 2026年4月25日
47歳でマンションを購入し、4,480万円・32年の住宅ローンを組みました。
借入当初の変動金利は0.296%。
一方、私自身の投資では、これまで20%を超える評価益が出ている期間が続いています。
もちろん、投資ですから相場によって評価額は変動しますし、今後も20%以上を維持できる保証はありません。
それでも0.296%という住宅ローン金利だった当時、余裕資金を繰上げ返済に回すより、投資を続けるという判断に私はそれほど迷いませんでした。
ところが、その後、住宅ローン金利は上昇。
今では、借入当初とは状況がかなり変わってきました。
「それでも、繰上げ返済より投資を優先する?」
金利が上がり、50代になった今、改めて考えるようになりました。
そして考えてみると、私にとって余裕資金の使い道は、そもそも「繰上げ返済か投資か」の二択でもありませんでした。
・住宅ローンを「返す」
・資産を「育てる」
・今の生活を「楽しむ」
ここでいう「資産を育てる」とは、老後資金を準備することだけではありません。
将来の生活に備えると同時に、これからの人生の選択肢を増やすための金融資産を作っていくこと。
そして私は、育てた資産から得られる配当などを、旅行や趣味といった「今を楽しむこと」に使うこともあります。
50代の今、限られた余裕資金を**「返す・育てる・楽しむ」**にどう配分するのか。
今回は、住宅ローン金利が上がってきた今、私自身が余裕資金をどう使おうと考えているのかを書いてみたいと思います。
目次
47歳で4,480万円、32年の住宅ローンを組んだ
私がマンションを購入したのは47歳のとき。
購入価格は4,600万円、住宅ローンの借入額は4,480万円。auじぶん銀行の変動金利で、返済期間は32年です。
借入当初の適用金利は0.296%でした。
47歳で32年の住宅ローン。
完済する頃には80歳です。
数字だけを見れば、かなり長い付き合いになります。
購入した当初は「まず家を買うこと」に必死でしたが、50代になった今は、この住宅ローンをこれからどう返していくのかも真剣に考えるようになりました。
特に私の場合、住宅ローンを返しながら、老後やこれからの生活に備えて資産も増やしていきたいと考えています。
余裕資金ができたとき、住宅ローンの残高を確実に減らすのか。それとも、リスクがあることも承知したうえで投資に回すのか。
30代で住宅ローンを組むのと、40代後半で組むのとでは、少なくとも私自身は、お金の配分に対する意識が違うと感じています。
マンションを購入するまでの経緯については、こちらの記事で詳しく書いています。
関連記事:
40代独身女性が賃貸をやめてマンション購入を選んだ理由
40代独身女性のマンション購入体験談|1か月で決断した理由
新築と中古どっち?40代独身女性が中古マンションを選んだ理由
0.296%だった住宅ローン金利が1.696%へ
私が住宅ローンを借りた当初の適用金利は0.296%でした。
その後、金利は少しずつ上がり、現在の適用金利は1.096%。
さらに2026年9月には、auじぶん銀行から、10月1日から住宅ローンの基準金利を0.600%引き上げるという通知が届きました。
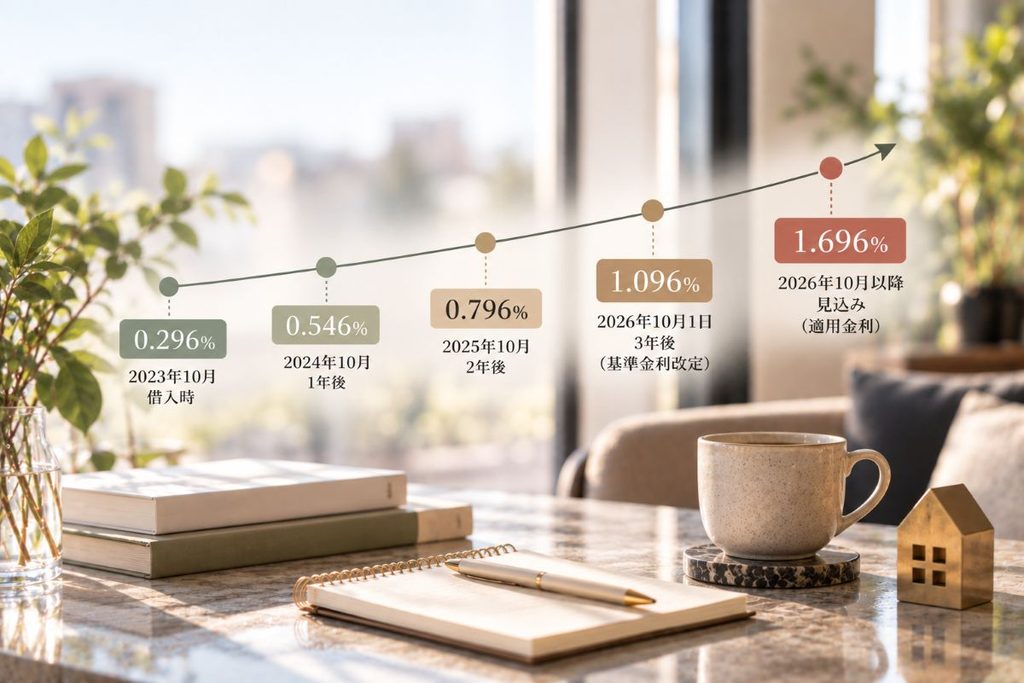
私の契約の引下幅をもとに計算すると、今後の適用金利は1.696%になる見込みです。
こう何度も金利が上がってくるのを目の当たりにすると、さすがに借りた頃とまったく同じ感覚ではいられなくなってきました。
住宅ローン金利が0.296%だった頃は、正直、借りられるだけ借りた方がいいと考えていました。
冒頭でも触れたように、私の投資では、ローンを組んだ当時から、20%を超える評価益が出ている期間が続いています。
そのため、金利が低い間は、余裕資金を繰上げ返済するよりも投資に回した方が、将来的に資産を増やせる可能性が高いと考えていました。
もちろん、繰上げ返済をすれば、その分の利息を確実に減らすことができます。
一方、投資には損をするリスクがあり、今後も同じように利益が出続けるとは限りません。
私はそのリスクも理解したうえで、短期的な値動きで売買するのではなく、配当も受け取りながら、中長期で資産を育てることを前提に投資しています。
私がどんな考え方で投資をしているのか、実際にどんな資産を持っているのかについては、別の記事**「50代、私の資産形成と投資の考え方」**で改めて書く予定です。
そして、繰上げ返済を考える理由は、金利だけではありません。
両親からも、
「少しずつでも繰上げ返済した方がいいんじゃない?」
と言われることがあります。
ローンを完済する頃には80歳。
私自身も50代になった今、「この先もずっと住宅ローンを払い続けることができるのか」と思うことはあります。
高い金利の住宅ローンを返済してきた両親だからこそ、「少しでも早く住宅ローンを減らしておいた方が安心」と考える気持ちもよく分かります。
では、金利が1.696%になり、年齢のことも考えるようになった今、どうするのか。
私は今のところ、繰上げ返済ではなく、投資を続けるつもりです。
0.296%だった頃は、余裕資金を投資に回すことにほとんど迷いはありませんでした。
でも今は、繰上げ返済も選択肢の一つです。
もしこの先さらに金利が上がるのであれば、繰上げ返済に回すことも含めて、お金の配分を見直したいと思っています。
「金利が〇%になったら繰上げ返済」と今から決めるのではなく、そのときの金利や投資の状況を見ながら判断する。
今のところ、これが私の考えです。
住宅ローン金利がこの3年間でどう変わってきたのかについては、以前の記事で詳しく書いています。
→ 関連記事:住宅ローン金利は3年間でどう変わった?変動金利の推移とこれからを考えてみた
「最初から固定金利にしておけばよかった?」に対する私の答え
金利が上がってくると、
「最初から固定金利にしておけばよかったのでは?」
と思うこともあります。
でも、固定金利を選んでいれば、借入当初から変動金利より高い金利を支払っていました。
私はこれまで、低い変動金利の恩恵を受けてきた期間もあります。
だから、今の金利だけを見て「固定にしておけばよかった」「変動金利を選んだのは失敗だった」とは思っていません。
今から固定金利へ借り換えることについても、現在の固定金利の水準や借り換えにかかる費用を考えると、今のところは考えていません。
資産を増やす「元手」を減らしたくない
では、なぜ私は今、余裕資金を繰上げ返済ではなく投資に回しているのか。
その理由の一つが、これから資産を増やしていくための「元手」を、住宅ローンの返済で減らしたくないからです。
投資を続けてきて感じるのは、元手がある程度の大きさになってくると、同じ運用成績でも増える金額が大きくなってくるということです。
例えば、100万円を運用して10%増えれば10万円ですが、同じ10%でも1,000万円なら100万円です。
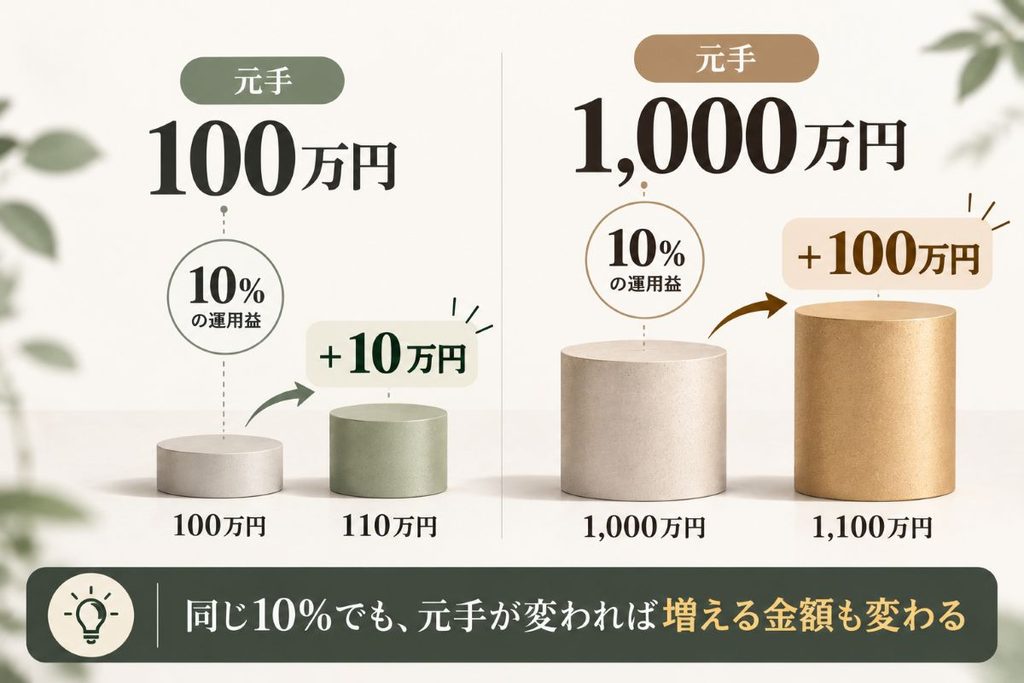
もちろん、逆に値下がりしたときの金額も大きくなりますし、投資で利益が出ることが保証されているわけではありません。
それでも、中長期で資産形成を続けていくのであれば、ある程度の元手を持っていること自体が、その先の資産を増やす力になると私は考えています。
余裕資金を繰上げ返済に回せば、住宅ローンの残高を減らし、将来支払う利息を確実に減らすことができます。
一方で、そのお金を投資に回せば、資産を増やしていくための元手として残すことができます。
今、投資に回している資金は、将来使うためのお金であると同時に、これからさらに資産を増やしていくための元手でもあります。
50代の私は、20代や30代ほど長い運用期間が残されているわけではありません。
だからこそ今は、その元手を住宅ローンの返済に回して大きく減らすより、できるだけ活かしながら資産形成を続けたいと考えています。
そして、今ある元手だけで資産を増やそうと考えているわけではありません。
これから働いて得る収入からも余裕資金を作り、投資に回していきたいと思っています。
50歳でのキャリアチェンジと「稼ぐ力」
そのために私は50歳で転職し、異業種へキャリアチェンジしました。現在はシニアコンサルタントとして働いています。
50代というと、定年やその後の収入減を意識し始める年代でもあります。もちろん、私もそれは考えています。
ただ、私は50代を、収入が下がっていくのを待つだけの時間にはしたくありませんでした。
今後のキャリア次第では、さらに収入を伸ばせる可能性もあります。もちろん、昇格や収入アップが保証されているわけではありません。
それでも、これから働いて得る収入の一部を投資に回すことができれば、今ある元手を運用しながら、新しい元手も積み上げていくことができます。
だから私は、自分の50代を、
「収入が減る前に、とにかく借金を減らしておく期間」
とは考えていません。
まだ働く。まだ稼ぐ。そして、資産も育てる。
私にとって50代は、住宅ローンを返していく時期であると同時に、まだ資産形成を続けられる時期でもあります。
50歳で転職を決めた理由や、実際の転職活動についてはこちらの記事で書いています。
→ 関連記事:50歳での転職活動
お金は「育てる」だけでなく、今のためにも使いたい
そして、もう一つ。
私は余裕資金のすべてを投資に回しているわけではありません。
旅行に行ったり、ゴルフをしたり、美容にお金を使ったり、友人と食事をしたり。
今の生活を楽しむためにも、お金を使っています。
振り返ってみると、そうした「楽しむためのお金」の一部を、投資で得た配当などから出していることもあります。
私にとって投資は、老後のためだけにするものではありません。
資産を増やすことで将来への備えを作ると同時に、その資産が生み出したお金を使って、今の生活を楽しむ。
将来の選択肢を増やしながら、今の生活も楽しむためのものでもあります。
50代の時間も、あとから取り戻すことはできません。
将来の安心だけを考えて、今やりたいことをすべて先送りするのも、私が望んでいるお金の使い方とは少し違います。
だから私にとって、余裕資金の使い道は「繰上げ返済か投資か」という二択ではありません。
返す。育てる。楽しむ。
この3つがあります。
今の私は、その中で「返す」ことを急ぐより、まず「育てる」ことを優先しています。
そして、資産をただ増やすことだけを目的にするのではなく、そこから得られる配当なども使いながら、今の人生も楽しみたい。
それが、今の私のお金との付き合い方です。
投資を優先する一方、急な出費にはどう備える?
ここまで読むと、
「でも、住宅ローンもあるのに投資を優先して、急な出費があったらどうするの?」
と思う方もいるかもしれません。
病気や失業など、予期しない出来事に備えて、一定の生活防衛資金を現金で確保しておくという考え方があります。
ところが私は、「生活防衛資金」としてまとまった現金を別枠ではほとんど持っていません。
ただし、
「生活防衛資金はいらない」
と考えているわけではありません。
私の場合は、
「生活防衛資金=現金で別枠に置いておくお金」とは考えていない
という方が正確です。
もちろん、これには私自身の生活環境も関係しています。
私は独身で、子どもなどの扶養家族はいません。現在は正社員として働いているため、毎月の収入も比較的見通しが立ちやすい状況です。
さらに、現金だけではなく投資資産も持っていますし、医療保険などで備えている部分もあります。
こうした条件を合わせて考えた結果、私はまとまった金額を「生活防衛資金」という名前で現金のまま置いておくより、必要なときに使えるお金を確保しながら、それ以外はできるだけ資産形成に回すという持ち方をしています。
では、実際に急な出費が必要になったときはどうしているのか。
そして、なぜこの方法で大丈夫だと考えているのか。
これは私の収入や支出、保険、投資資産の持ち方とも関係してくるので、次の記事で詳しく書きたいと思います。
大きく繰上げ返済するかは、60歳を節目に
これは、60歳になるまで繰上げ返済を考えないという意味ではありません。
住宅ローン金利や資産状況はこれからも見ていきますし、状況が変われば、その都度判断も変わります。
ただ、まとまった金額を使って住宅ローン残高を大きく減らすかどうか。
その一つの節目として考えているのが、60歳です。
60歳なら、今より判断材料が揃っている
40代前半の頃の私は、50代後半になれば、今より年収が下がっているのではないかと考えていました。
そのため、医療保険に加入した際も、終身保険の保険料の支払いは58歳で終了するようにしました。今は解約していますが、個人年金も55歳から受け取れる契約にしていました。
つまり以前から、50代後半から60歳あたりを、働き方や収入などが変わる一つの節目として考えていたのだと思います。
実際には50歳で転職し、今はまだ収入を伸ばしていきたいと考えているので、当時想像していた50代とは少し違っています。
それでも60歳になる頃には、定年なども含めて、今より自分の働き方や経済状況、その後の生活が見えているはずです。
住宅ローンはいくら残っているのか。
金融資産はいくらまで増えているのか。
そのときの住宅ローン金利は何%なのか。
仕事を続けているのか。続けているなら、収入はいくらなのか。
退職金や確定拠出年金なども含めて、その後の生活に使える資産はどのくらいあるのか。
そうした材料が揃えば、
「60歳以降も、毎月15万円以上の住居費を無理なく払い続けられるのか」
ということも、今より現実的に判断できると思っています。
その時点で十分な金融資産があり、まとまった繰上げ返済をすることで、その後の毎月の負担を軽くした方がいいと判断するかもしれません。
反対に、住宅ローンを払い続けながら、金融資産を手元に残して運用を続けた方がいいと考える可能性もあります。
今の私には、まだその答えは分かりません。
だから、今の時点で32年先までの返済方法を決めてしまう必要もないと思っています。
もちろん、それまでに金利や私自身の状況が大きく変われば、60歳を待たずに判断を変えることもあります。
私にとって60歳は、
「それまで繰上げ返済をしない年齢」ではなく、これまで育ててきた資産、住宅ローン、これからの収入と生活費を一度まとめて棚卸しするタイミング。
そんなふうに考えています。
私の結論。今は繰上げ返済より、投資を優先
ここまで考えてきた結果、今の私は、余裕資金を繰上げ返済に回すより、投資を優先したいと考えています。
住宅ローンの繰上げ返済には、将来支払う利息を確実に減らせるメリットがあります。
一方、投資にはリスクがありますが、今ある元手を活かして、これからの金融資産を増やしていける可能性があります。
だから私は、住宅ローンの残高を早く減らすことよりも、資産を増やすための元手を残し、育てていくことを優先しています。
ただし、余裕資金のすべてを投資に回しているわけではありません。
将来のために資産を育てながら、旅行や趣味、友人との時間など、今の生活を楽しむためにもお金を使いたい。
この記事の最初に書いたように、私にとって余裕資金の使い道は、
返す。育てる。楽しむ。
この3つです。
ただ、今の私にとって、この3つの優先順位は同じではありません。
まず「育てる」。そして「楽しむ」。「返す」の優先順位は、今のところ低めです。
これが、今の私の答えです。
もちろん、この順番がずっと続くとは限りません。
住宅ローン金利がさらに上がるかもしれませんし、収入や資産状況、働き方もこれから変わっていくかもしれません。
そのときには、「返す」の優先順位が上がることもあると思います。
だから、
「繰上げ返済をしない」と決めているのではなく、「今はまだ、繰上げ返済を急がない」。
今は資産を育てながら、今の人生も楽しむ。
そして状況が変わったときには、また自分にとって納得できるお金の使い方を考える。
それが、50代の今の私が考えている余裕資金の使い方です。
次回
「生活防衛資金を現金でほとんど持たない理由」
(10月上旬公開予定)
-
47歳で中古マンション購入|申込みから住宅ローン審査・契約・引き渡しまで
記事がありません
関連する記事
- 2025年8月17日
50代でも迷わない!転職の軸を見つける方法

- 2026年8月8日
都内のマンション価格は、この先も上がる?下がる?
- 2026年9月20日
47歳で中古マンション購入|申込みから住宅ローン審査・契約・引き渡しまで
- 2026年8月30日
住宅ローン金利は3年間でどう変わった?変動金利の推移とこれからを考えてみた
- 2026年9月6日