- 2025年8月5日
マンションを購入する前の私は、気に入った物件が見つかって購入を決めたら、住宅ローンの審査を受けて契約をすれば終わり、くらいに考えていました。
でも、実際に自分でマンションを購入してみると、物件を決めてからも、想像していた以上にたくさんの手続きがありました。
私が現在住んでいる中古マンションを内覧し、購入申込みをしたのは2023年1月中旬。
そこから売買契約、住宅ローンの本申込みと審査、団体信用生命保険(団信)の審査、火災保険への加入、司法書士との手続きなどを経て、2月下旬に決済・引き渡しとなりました。
購入申込みから決済までは、約1か月半です。
当時47歳だった私は、初めてのマンション購入ということもあり、手続きの全体像を完全に理解していたわけではありません。
不動産会社や銀行から連絡が来るたびに必要な書類を用意し、ひとつずつ進めていったというのが実際のところです。
特に不安だったのが、住宅ローンと団信の審査でした。
この記事では、3年経った今、当時の契約書や書類、不動産会社とのやり取りを改めて確認しながら、購入申込みから売買契約、住宅ローン審査、決済・引き渡しまで、私が実際に経験した流れと、そのとき何を考えて選んだのかを振り返ります。
初めて中古マンションを購入する方が、「物件を決めたあと、実際には何をするの?」と考えたときの、ひとつの実例になればうれしいです。
関連記事:
40代独身女性が賃貸をやめてマンション購入を選んだ理由
40代独身女性が1か月で決断!理想のマンション購入体験談
新築と中古どっち?40代独身女性が中古マンションを選んだ理由
40代独身女性のマンション購入費用|初期費用とリアルな内訳
目次
購入申込みから引き渡しまで|私の場合のスケジュール
購入を決めてから引き渡しまでの流れを、実際のスケジュールに沿ってまとめるとこんな感じでした。
2023年1月中旬に購入を申し込み、2月下旬に引き渡し。約1か月半の間に、売買契約から住宅ローン、団信、火災保険、司法書士との手続きまで一気に進みました。
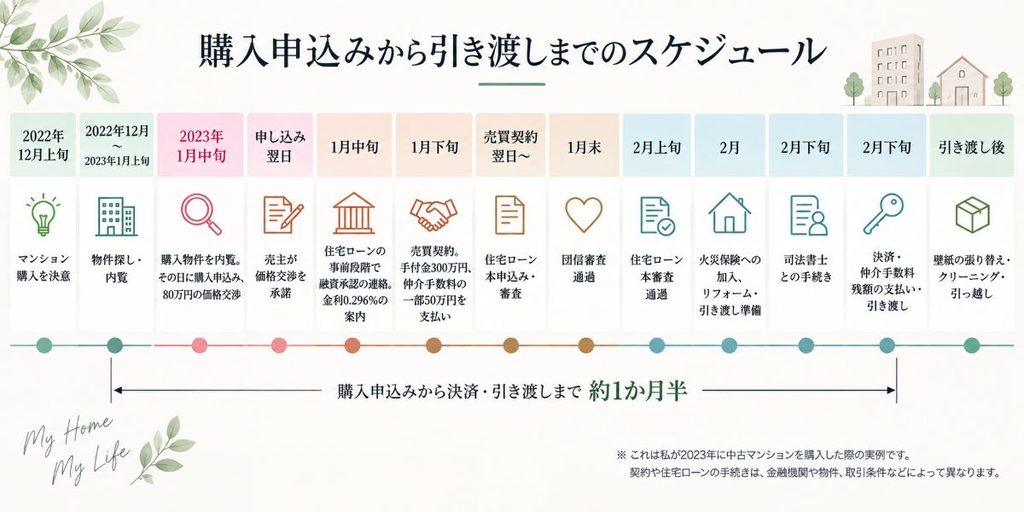
こうして時系列にすると、物件を申し込んでから鍵を受け取るまでの約1か月半に、かなり多くのことをしていたことが分かります。
仕事も忙しい時期だったので、マンション購入のための書類集めや、不動産会社とのやり取りは思っていたより大変でした。
最後は、信頼できる営業担当者1人に絞った
マンションを探し始めたころは、気になる物件を見つけるたびに問い合わせをしていたため、複数の不動産会社の営業担当者と会いました。
最初は物件ごとに違う不動産会社へ問い合わせていましたが、何人もの担当者と話しているうちに、対応の違いも見えてきました。
私は仕事で営業を経験していたこともあり、営業する側の考え方もある程度分かります。
だからこそ、自分たちに都合のいいことばかりを並べる人や、こちらの反応を見ながら駆け引きをしてくるような営業の方は苦手でした。
マンションは、私にとってこれまでで一番大きな買い物です。
「売るために話しているのか」「本当にこちらのことを考えて話しているのか」は、自分なりに冷静に見るようにしていました。
何人かの担当者と接する中で、最終的に、
「この人なら信頼して任せられそう」
と思える営業担当者1人に絞りました。
それ以降は、気になる物件を見つけるとその担当者に連絡し、取り扱える物件かを確認してもらったり、内覧を手配してもらうようになりました。
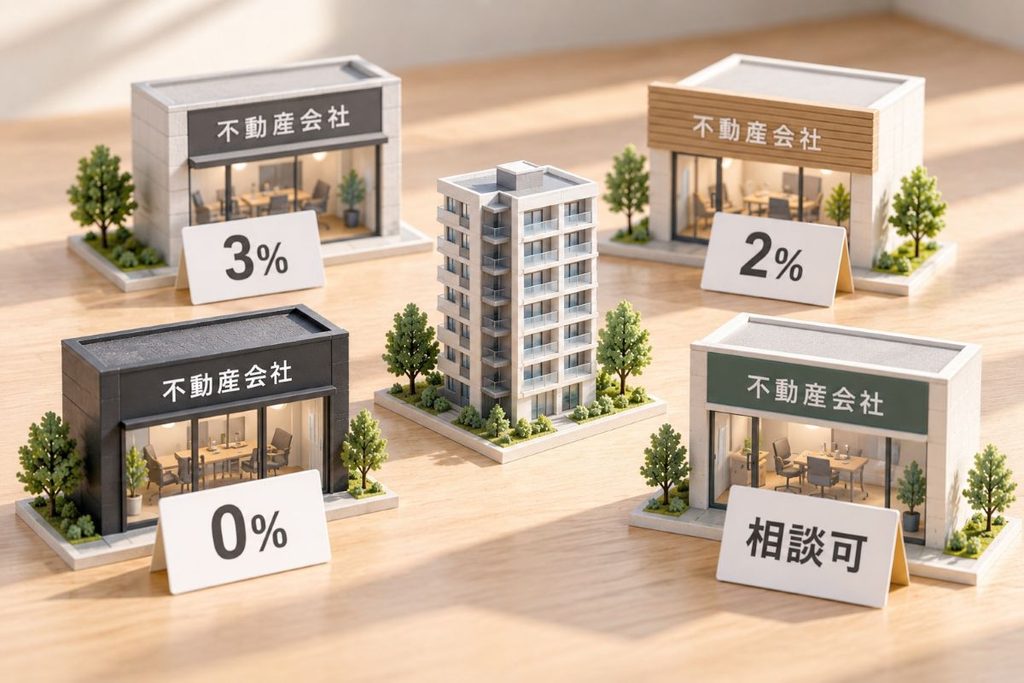
仲介手数料は不動産会社によって違った|私は3%から2%に交渉
マンションを購入するまで、私は仲介手数料について、「物件価格の3%程度を支払うもの」という認識でした。
不動産売買の仲介手数料は、400万円を超える物件の場合、一般的に「売買価格×3%+6万円+消費税」という計算式が使われています。
ただし、これは仲介手数料の定価ではなく、法律で定められた上限です。実際の仲介手数料は、その上限の範囲内で決められます。
私も物件探しを始め、複数の不動産会社とやり取りする中で、そのことを知りました。
実際に内覧をしていると、
「うちなら仲介手数料を安くできます」
と言われたり、仲介手数料0%を提示する会社もありました。
友人から、仲介手数料0%で対応してくれる営業担当者を紹介してもらったこともあります。
4,000万円を超えるマンションですから、仲介手数料は決して小さな金額ではありません。
もちろん、安ければ安いほどありがたい。0%ならなおさらです。
それでも私は、仲介手数料0%の担当者ではなく、前述した「この人なら信頼できる」と思った大手不動産会社の担当者にお願いすることにしました。
ただし、提示された仲介手数料をそのまま支払ったわけではありません。
担当者に相談し、私の場合は3%から2%まで下げてもらうことができました。
また、複数の担当者と話していて意外だったのが、私の場合、同じ不動産会社でも支店や担当者によって仲介手数料についての提案が違ったことです。
マンションを購入するまでは「仲介手数料は3%くらいかかるもの」と思っていましたが、実際に物件探しをしてみると、0%という会社もあれば、相談に応じてくれる会社もありました。
私の場合は、一番安い不動産会社を選ぶのではなく、信頼できる担当者を選んだうえで、仲介手数料については交渉するという選択をしました。
ただ、仲介手数料は下げてもらえましたが、その仲介会社がサービスとして提供していた入居後の設備保証などは受けられなくなりました。
仲介手数料が安くなるのは大きなメリットですが、値下げによって利用できなくなるサービスがある場合もあります。
私の場合は、それを理解したうえで2%を選びましたが、仲介手数料を交渉するときには、金額だけではなく、受けられなくなるサービスがないかも確認しておいた方がいいと思いました。
※仲介手数料や値引きの可否は、不動産会社、店舗、取引条件などによって異なります。上記は私が購入した際の実例です。
マンション価格は交渉できる?私は80万円の値下げをお願いした
今住んでいるマンションは内覧が終わった後、その場で申込みをしました。
そして、申込みと同時にお願いしたのが、物件価格の値下げ交渉です。
このマンションの売り出し価格は4,680万円でした。
不動産会社から「このくらいなら値下げできます」と値下げを提案されたわけではありません。
私の方から、
「もし価格交渉ができるのであれば、お願いしたい」
と担当者に相談しました。
そこで迷ったのが、いくらで交渉するかでした。
100万円の値下げをお願いするか、それとも4,680万円の端数にあたる80万円を下げて、4,600万円でお願いするか。
ただ、「100万円の値下げは、ちょっとお願いしすぎかな?」という気持ちもあり、売主に断られたらどうしようという不安もありました。
ようやく見つけた物件なのに、100万円の値下げにこだわって、購入のチャンスを逃したくないと思い、80万円値下げの4,600万円で購入したいとお願いしました。
結果は翌日に分かり、売主から値下げを了承してもらうことができました。
営業担当の方から「すんなりと承諾してもらえた」と聞き、
「これなら100万円でもいけたのかな?」
と、あとになって少し欲が出ました(笑)。
結果として、売り出し価格4,680万円から80万円下がった4,600万円で購入することになりました。
手付金300万円を支払った、売買契約
購入申込みから約一週間後に、売買契約を結びました。
契約当日は、本人確認書類や印鑑などを持参し、契約書に貼るための1万円の収入印紙も用意しました。
そして、この日に支払った大きなお金が手付金だったのですが、
私は300万円を現金で用意して持参しました。
もちろん事前に支払うことは分かっていましたが、300万円もの現金を持って移動するのは、かなりドキドキしました笑
実際に手付金を支払ったとき、これまで物件サイトを見たり内覧したりしていた「マンション探し」から、本当に自分がマンションを買うんだという実感が一気に湧いてきました。
さらに、不動産会社への仲介手数料の一部として50万円を支払いました。
つまり、売買契約の段階で、手付金と仲介手数料だけでも350万円を支払ったことになります。
私の場合、住宅ローンで大部分を借りる予定でしたが、住宅ローンが実行される前の売買契約の段階で、これだけまとまった自己資金が必要になりました。
なお、手付金300万円は物件価格とは別にかかる費用ではなく、最終的には売買代金の一部に充当されます。
仲介手数料はこの日は一部を支払い、残額を決済時に支払いました。
購入時に実際にかかった諸費用については、別の記事で詳しくまとめています。
関連記事:40代独身女性のマンション購入費用|初期費用とリアルな内訳
売買契約の翌日に住宅ローンを本申込み
当時の書類を確認すると、売買契約をした翌日の1月下旬に住宅ローンの本申込みをしていました。
もちろん、売買契約をするまで住宅ローンについて何も決まっていなかったわけではありません。
それ以前に住宅ローンの事前審査を受けており、融資可能額や適用される金利について確認していました。
私の場合は、1月下旬の契約前に銀行から融資承認の連絡があり、変動金利0.296%になることも分かっていました。
ただ、この段階ではまだ正式な本審査は終わっていません。
私は購入前、「住宅ローンの審査が全部終わってからマンションを契約するのかな」と考えていました。
しかし、実際は、
住宅ローン事前審査の承認・金利の案内
↓
売買契約・手付金300万円を支払い
↓
住宅ローン本申込み
↓
その後 住宅ローン本審査・団信審査
という順番でした。
つまり、住宅ローンの事前審査は通っていましたが、本審査に通る前に売買契約を結び、手付金300万円を支払ったことになります。
「もし本審査に通らなかったら、この300万円はどうなるの?」と不安になりますが、私のように住宅ローンを利用して購入する売買契約では、契約内容にローン特約(融資利用特約)が設けられることがあります。
ローン特約の条件に該当し、定められた期限までに契約を解除した場合には、支払った手付金が返還される仕組みです。
※ローン特約の内容や解除できる期限、対象となる金融機関などは契約によって異なるため、実際の売買契約書で確認する必要があります。
そして、ここから私が一番不安に感じていた住宅ローンの本審査と団信の審査が始まりました。
47歳の住宅ローン本審査|一番不安だった団信と健康状態
住宅ローンの本審査を受けた当時、私は47歳でした。
当時の私の状況は、次のようなものでした。
- 47歳
- 正社員
- 勤続15年
- 管理職
- 年収約700万円
- 他のローンなし
- クレジットカードの滞納履歴なし
事前審査では融資承認を得ており、金利も変動金利0.296%という条件が提示されていました。
仕事や収入、これまでの借入状況を考えると、住宅ローンそのものについてはそこまで大きな不安はありませんでした。
それでも、本審査が終わるまでは安心できません。
私が一番気にしていたのは、収入よりも健康状態と団体信用生命保険(団信)の審査でした。
「マンションを買ったら生命保険に入る」という話は聞いたことがありましたが、団信について詳しく知ったのは、自分が住宅ローンを組むことになってからでした。
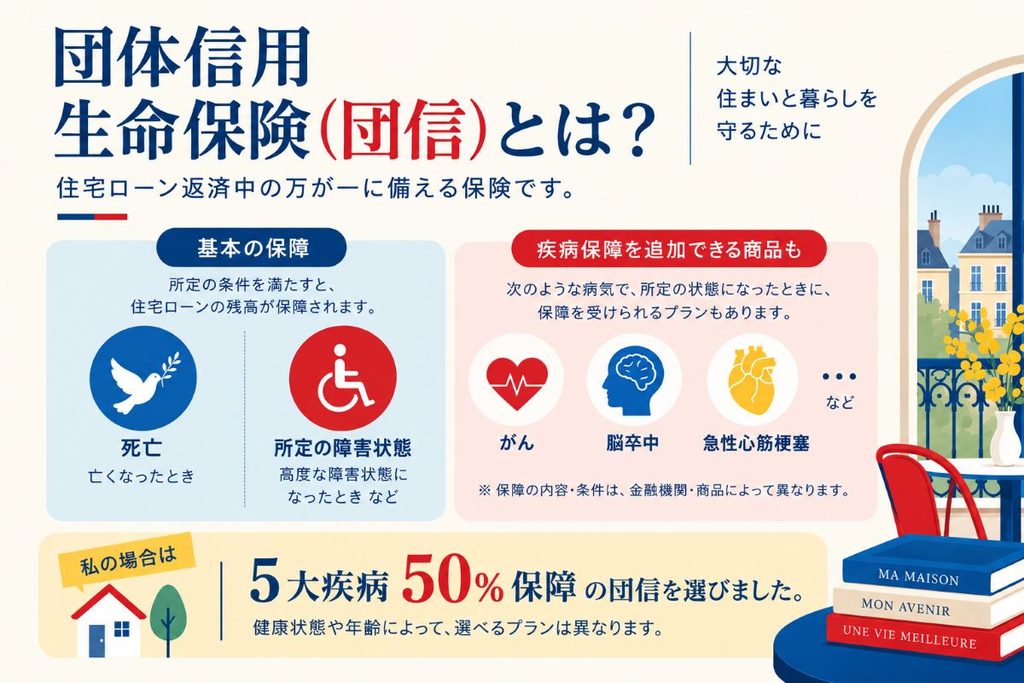
団信について簡単にまとめると、次のような仕組みです。
※保障内容や条件は、金融機関や商品によって異なります。
前年の健康診断では再検査を指摘されており、総コレステロール値が高く脂質異常症の指摘があったほか、子宮筋腫も経過観察中でした。
40代後半になると、健康診断で何かしら指摘を受けたり、経過観察が必要になったりすることも珍しくありません。
今振り返れば、「年齢を重ねれば、健康診断で気になる項目が出てくることもある」と思えるのですが、住宅ローンの審査中となると話は別でした。
「これで団信に入れなかったら、住宅ローンも通らないのでは?」
普段ならそこまで気にしない健康診断の一つひとつの結果まで気になり、審査結果が出るまでは本当に情緒不安定になっていました(笑)。
住宅ローンの手続きでは、団信の審査のために健康状態について申告する必要があります。
正直、健康診断の結果をどこまで申告すべきなのか迷う気持ちもありました。
「ここまで書かなくてもいいのでは?」という気持ちがなかったわけではありません。
でも、後になって問題になる方が怖い。
そう考えて、私は自分の健康状態について正直に申告しました。
その後、健康診断の結果など追加資料の提出も求められました。
追加資料を求められると、今度は、
「やっぱり何か引っかかっているのかな……」
と、さらに不安になります。
結果が出るまで、住宅ローンの手続きの中でこの団信審査を待っている時間が一番不安だったのを覚えています。
1月末、団信の審査を通過
そして、1月末に団信の審査を無事に通過しました。
結果が分かるまではかなり不安だったので、承認されたと分かったときは本当にホッとしました。
さらに、2月上旬には住宅ローンの本審査も通過。
これでようやく、
「本当に住宅ローンを組んで、このマンションを買える」
と安心することができました。
団信は100%ではなく、50%保障を選んだ
団信については、審査に通るかどうかだけでなく、どこまで保障をつけるかも考えました。
私が選んだ団信には、5大疾病について所定の条件に該当した場合に、住宅ローン残高の50%が保障されるプランがあり、私はこの50%保障を選びました。
100%保障されるプランもありましたが、その分、金利が上乗せされる条件でした。
私は、
「50%保障されれば、残った住宅ローンは自分で返済できる」
と考え、保障と金利のバランスから50%を選びました。
47歳で住宅ローンを組むとなると、金利や毎月の返済額だけではなく、自分の健康状態や、団信の保障をどこまで手厚くするかも考える必要があるのだと、実際に手続きをしてみて感じました。
審査を待つ間にも、やることはたくさんあった
住宅ローンの手続きをしている間も、マンション購入に向けた準備は同時に進みます。
私の場合は入居前に壁紙の張り替えとクリーニングをする予定だったため、1月下旬にはリフォーム業者との打ち合わせも始めていました。
さらに、
- 火災保険への加入
- 住民票や印鑑証明書などの準備
- リフォーム業者との調整
- 司法書士との手続き
- 決済に必要な資金の準備
なども進めました。
マンションを買うまでは、
「住宅ローンの審査が終われば、あとは鍵をもらうだけ」
くらいに思っていましたが、実際はそうではありませんでした。
また、売主側にも住宅ローンが残っていたため、残債の返済や抵当権抹消に向けた手続きも必要でした。
そのため、私の住宅ローンの準備が整ったからといって、すぐに引き渡し日を前倒しできるわけではないことも、このとき初めて知りました。
決済・引き渡し
決済日は2023年2月下旬でした。
購入申込みから、約1か月半後です。
決済に先立って、司法書士との手続きも行いました。
そして2月下旬、住宅ローンの融資実行と売買代金の残額の精算が行われ、私も契約時に一部を支払っていた仲介手数料の残額を支払いました。
その後、鍵を受け取り、マンションの引き渡しを受けました。
1月中旬に、
「この家を買いたい」
と申し込んでから1か月半。
売買契約、手付金の支払い、住宅ローンと団信の審査、火災保険、司法書士との手続きなどを経て、ようやく自分の家になりました。
ただし、私の場合はすぐに入居したわけではありません。
引き渡し後に壁紙の張り替えやクリーニングを行い、それが終わってから引っ越しました。
3年経った今、購入までの1か月半を振り返って
マンション購入を決めたのは2022年12月。
そこから約30件の物件を見て、2023年1月中旬に現在のマンションを購入申込み。
1月下旬に売買契約を結び、翌日に住宅ローンを本申込みし、2月下旬に決済・引き渡し。
今振り返っても、かなり短い期間で大きな決断と手続きをしていたと思います。
初めてのマンション購入だったため、当時は、
「売買契約と住宅ローンの契約は何が違うの?」
「住宅ローンの本審査はいつするの?」
「いつお金を払って、いつから自分の家になるの?」
と、分からないことばかりでした。
でも実際には、すべてを最初から理解していたわけではなく、不動産会社や銀行から説明を受け、必要な書類を用意しながら、一つずつ進めていきました。
振り返ってみると、この約1か月半の間には、物件価格の交渉、仲介手数料の交渉、住宅ローンや団信の選択など、自分で考えて決めなければならない場面が何度もありました。
マンション購入には「これが正解」というひとつの答えがあるわけではないと思います。
だからこそ、自分が何を大切にするのかを考え、その理由を自分で納得できることが、大きな買い物を決断するうえで大切だったと感じています。
これからマンションを購入する方にとって、47歳で初めてマンションを購入した私の経験が、購入申込みから引き渡しまでをイメージするひとつの実例になればうれしいです。
-
50代で実感、「体力」の大切さ。働きながら整える私のヘルスケア
記事がありません
関連する記事

- 2025年2月10日
Ambit diary 今より“もっと”未来を楽しむ!

- 2025年8月24日
50代の転職活動にAIを活用する方法|職務経歴書から面接・企画書まで

- 2026年3月31日
昇格の連絡を待ちながら、銀座でリングを探した

- 2026年8月8日
都内のマンション価格は、この先も上がる?下がる?

- 2025年8月12日